Neuf ou ancien : comparer vraiment avant d’acheter
Le prix affiché ne dit qu’une partie de l’histoire. Pour trancher entre neuf et ancien, il faut raisonner en coût global, sur toute la durée de détention.
Le guide de l’achat dans le neuf en Île-de-France
Le prix affiché ne dit qu’une partie de l’histoire. Pour trancher entre neuf et ancien, il faut raisonner en coût global, sur toute la durée de détention.
Acheter sur plan, c’est signer pour un logement qui n’existe pas encore. Voici, étape par étape, comment la loi encadre ce parcours et ce qu’il faut vérifier à chaque moment.
Dans le neuf, le crédit immobilier obéit à une mécanique particulière : il se débloque au rythme du chantier. Bien la comprendre, c’est emprunter plus sereinement, et parfois moins cher.
10jours
de délai de rétractation après la notification du contrat de réservation.
35%
des revenus nets : le taux d’effort maximal retenu par les banques, assurance comprise.
2 à 3%
du prix : l’ordre de grandeur des frais « de notaire » dans le neuf, contre 7 à 8 % dans l’ancien.
10ans
de garantie décennale sur la solidité de l’ouvrage, après 1 an de parfait achèvement et 2 ans de biennale.
Règles générales en vigueur à la date de mise à jour ; vérifiez votre cas sur service-public.fr.
Six programmes neufs disponibles en ce moment, Île-de-France en tête, parmi 3 107 au catalogue.
 Offre · Nos Solutions Invest Avantages
à partir de 231 000 €
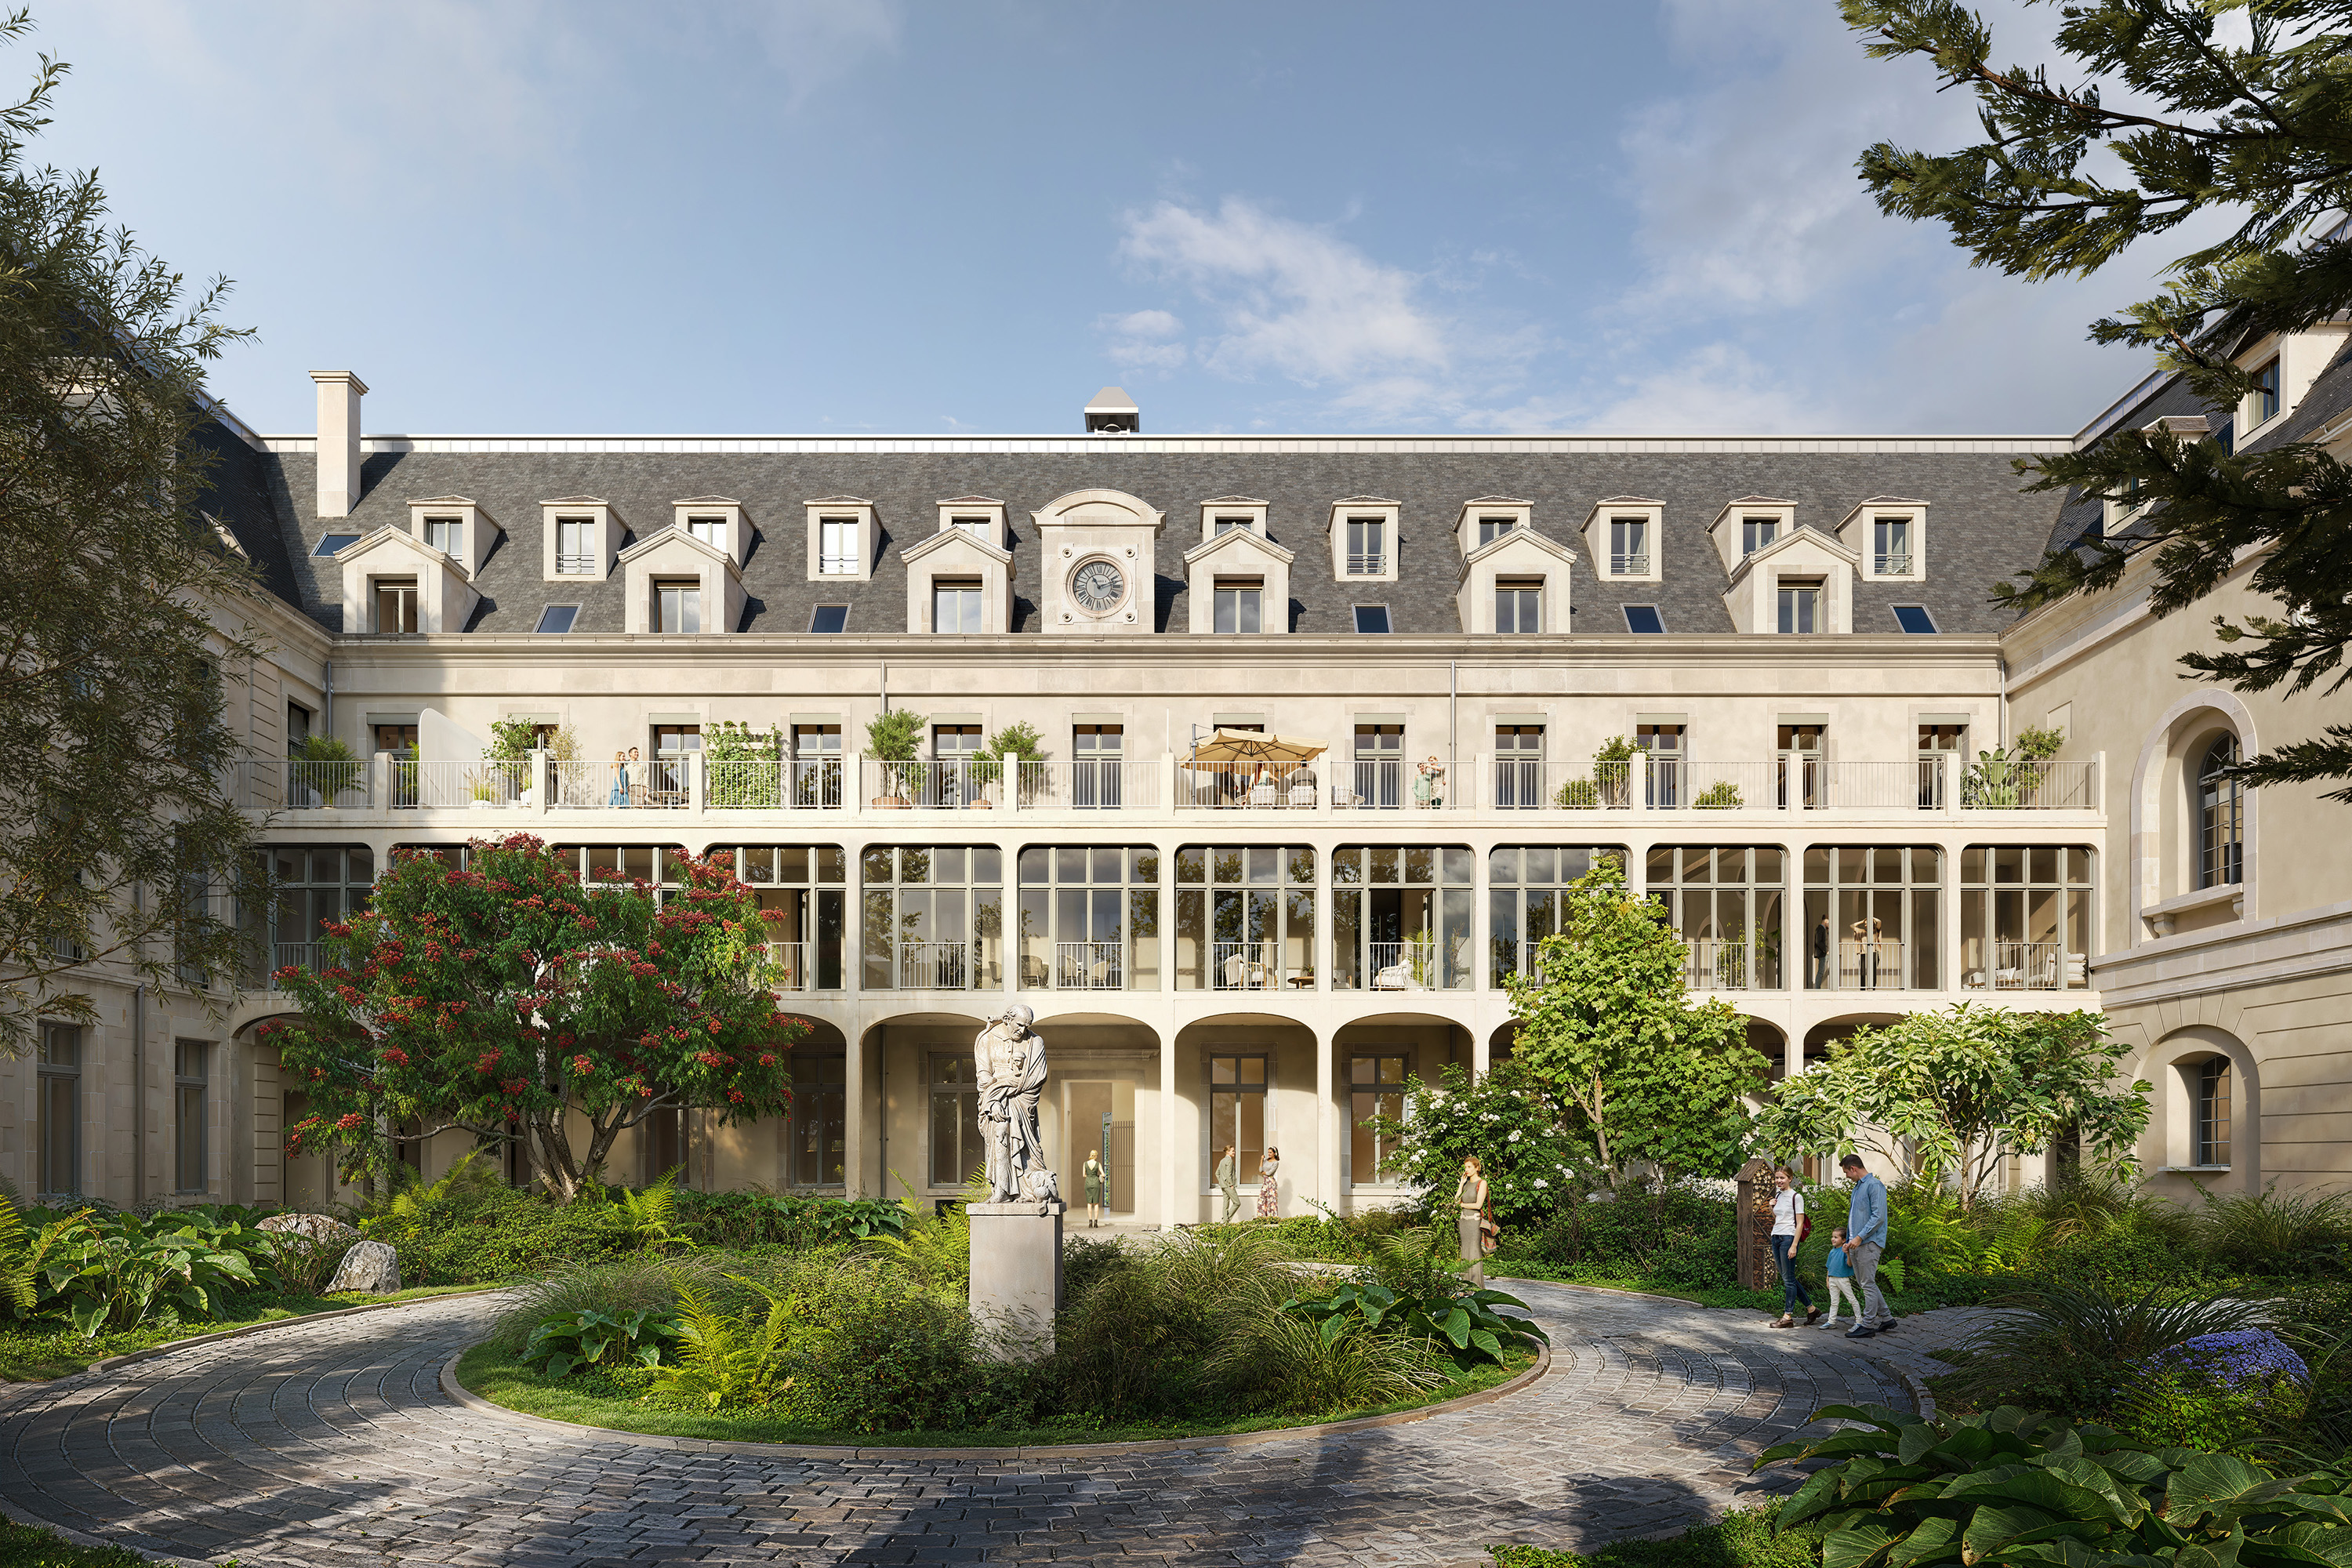
 Offre · BAISSE DE PRIX SCEAUX - COUR DE CHARLOTTE
à partir de 327 500 €
à partir de 65 000 €

à partir de 88 800 €

à partir de 95 441 €

à partir de 97 359 €
Emplacement, promoteur, plan, orientation : on compare les programmes sur pièces.
Contrat de réservation, dépôt de garantie plafonné, dix jours pour se rétracter.
Prêt débloqué au rythme du chantier, intérêts intercalaires, aides éventuelles.
Acte authentique de VEFA chez le notaire, projet reçu un mois avant.
Appels de fonds plafonnés à chaque stade du chantier, visite de chantier parfois proposée avant la livraison.
Visite de livraison, réserves, garanties qui démarrent.
Quand on achète dans l’ancien, on visite ce que l’on achète. Dans le neuf, on signe pour un appartement qui n’existe encore que sur plan : une notice descriptive, un plan coté, une date prévisionnelle. Tout ce qui fera la qualité de votre futur logement se joue donc dans des documents, et dans la façon de les lire.
C’est la raison d’être de ce guide. Le marché francilien du neuf est dense, technique et parfois intimidant : VEFA, GFA, RE2020, appels de fonds, réserves… Nous avons voulu expliquer chaque mot, chaque étape et chaque garantie, sans jargon inutile et sans promesse commerciale.
Nos articles s’en tiennent aux règles générales et renvoient aux sources officielles dès qu’un montant dépend de l’année ou de votre situation. Pour le reste, rien ne remplace un échange avec un professionnel : le formulaire en bas de page est fait pour cela.
La vente en l’état futur d’achèvement (VEFA), ou « achat sur plan », est le contrat par lequel vous achetez un logement avant ou pendant sa construction. Vous en devenez propriétaire au fur et à mesure et payez par appels de fonds plafonnés selon l’avancement du chantier.
Le prix au mètre carré est généralement plus élevé, mais les frais d’acquisition sont réduits, les charges et les dépenses d’énergie souvent plus faibles et aucun gros travaux n’est à prévoir les premières années. La comparaison doit se faire en coût global.
La garantie financière d’achèvement pendant le chantier, puis la garantie de parfait achèvement (1 an), la garantie biennale (2 ans) et la garantie décennale (10 ans), soutenues par l’assurance dommages-ouvrage.
Décrivez votre situation : un conseiller vous rappelle pour faire le point, sans engagement.